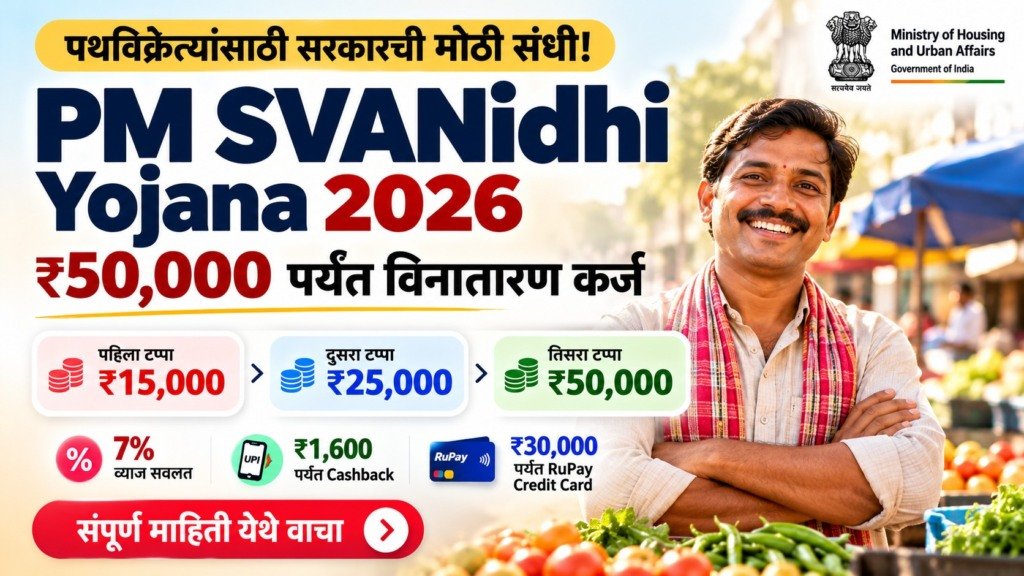
🛒 पथविक्रेत्यांसाठी महत्त्वाची सरकारी योजना 2026
PM SVANidhi Yojana 2026
₹50,000 पर्यंत कर्ज
रस्त्यावर भाजीपाला, फळे, खाद्यपदार्थ,
चहा-नाश्ता, कपडे किंवा इतर वस्तू विकणाऱ्या
पथविक्रेत्यांसाठी प्रधानमंत्री स्वनिधी योजना.
पुनर्रचित योजनेत तीन टप्प्यांत
₹15,000, ₹25,000 आणि ₹50,000 पर्यंत
विनातारण कार्यकारी भांडवली कर्जाची सुविधा आहे.
पहिला टप्पा
₹15,000 पर्यंत
दुसरा टप्पा
₹25,000 पर्यंत
तिसरा टप्पा
₹50,000 पर्यंत
💰
₹50,000 पर्यंत कर्ज म्हणजे थेट अनुदान नाही
PM SVANidhi ही कार्यकारी भांडवली कर्ज योजना आहे.
कर्जाची परतफेड ठरलेल्या नियमांनुसार करावी लागते.
वेळेवर परतफेड केल्यास पुढील टप्प्यात जास्त कर्जाची
पात्रता मिळू शकते.
PM SVANidhi Yojana 2026 म्हणजे काय?
प्रधानमंत्री स्ट्रीट वेंडर्स आत्मनिर्भर निधी
(PM SVANidhi)
ही केंद्र सरकारच्या
Ministry of Housing & Urban Affairs
अंतर्गत राबवली जाणारी योजना आहे.
ही योजना 1 जून 2020 रोजी सुरू करण्यात आली होती.
पथविक्रेत्यांना औपचारिक बँकिंग व्यवस्थेशी जोडणे,
छोट्या व्यवसायासाठी कार्यकारी भांडवल उपलब्ध करून देणे
आणि त्यांचा व्यवसाय मजबूत करण्याचा या योजनेचा उद्देश आहे.
पुनर्रचित योजनेमध्ये पहिल्या आणि दुसऱ्या टप्प्यातील
कर्जाची मर्यादा वाढवण्यात आली आहे.
आता पहिल्या टप्प्यात ₹15,000 पर्यंत,
दुसऱ्या टप्प्यात ₹25,000 पर्यंत आणि
तिसऱ्या टप्प्यात ₹50,000 पर्यंत कर्ज उपलब्ध आहे.
योजनेचा lending period
31 मार्च 2030
पर्यंत वाढवण्यात आला आहे.
PM SVANidhi योजना – महत्त्वाची माहिती
💰
कमाल कर्ज
₹50,000 पर्यंत
🏦
कर्जाचे स्वरूप
विनातारण कार्यकारी भांडवली कर्ज
📈
कर्जाचे टप्पे
₹15,000 → ₹25,000 → ₹50,000
📅
Lending Period
31 मार्च 2030 पर्यंत
📱
डिजिटल लाभ
₹1,600 पर्यंत Cashback
💳
RuPay Credit Card
₹30,000 पर्यंत मर्यादा
🏙️
क्षेत्र
शहरी व विस्तारित निमशहरी क्षेत्र
तीन टप्प्यांत मिळू शकते ₹50,000 पर्यंत कर्ज
पुढील टप्प्यात जाण्यासाठी आधीच्या कर्जाची
नियमानुसार परतफेड करणे आवश्यक आहे.
पहिला टप्पा
₹15,000
सुरुवातीचे कार्यकारी भांडवली कर्ज
दुसरा टप्पा
₹25,000
पहिल्या कर्जाची वेळेवर परतफेड केल्यानंतर
तिसरा टप्पा
₹50,000
दुसऱ्या कर्जाची नियमानुसार परतफेड केल्यानंतर
कर्जाची परतफेड कशी करावी लागते?
01
पहिला टप्पा
कर्जाची परतफेड साधारणपणे
12 महिन्यांच्या कालावधीत
मासिक हप्त्यांद्वारे केली जाते.
02
दुसरा टप्पा
दुसऱ्या टप्प्यातील कर्जासाठी
परतफेडीचा कालावधी
18 महिन्यांपर्यंत असू शकतो.
03
तिसरा टप्पा
तिसऱ्या टप्प्यातील ₹50,000 पर्यंतच्या
कर्जासाठी परतफेडीचा कालावधी
36 महिन्यांपर्यंत असू शकतो.
योजनेचे प्रमुख फायदे
🏦
विनातारण कर्ज
योजनेअंतर्गत कार्यकारी भांडवली कर्जासाठी
तारणाची आवश्यकता नसते.
📉
7% व्याज अनुदान
वेळेवर किंवा लवकर कर्ज परतफेड
करणाऱ्या लाभार्थ्यांना 7% वार्षिक
व्याज सवलतीचा लाभ मिळतो.
📲
डिजिटल Cashback
पात्र डिजिटल किरकोळ आणि घाऊक व्यवहारांसाठी
वर्षाला ₹1,600 पर्यंत Cashback incentives उपलब्ध आहेत.
💳
RuPay Credit Card
दुसऱ्या टप्प्याचे कर्ज यशस्वीरीत्या फेडलेल्या
पात्र विक्रेत्यांना UPI-linked RuPay Credit Card
मिळू शकते.
PM SVANidhi योजना पात्रता
1. पथविक्रेता कोण?
रस्त्यावर, फुटपाथवर, पायवाटेवर,
तात्पुरत्या संरचनेत किंवा फिरते स्वरूपात
वस्तू किंवा सेवा विकणारी व्यक्ती.
2. विक्रीचे प्रकार
भाजीपाला, फळे, तयार खाद्यपदार्थ,
चहा-नाश्ता, कपडे, दैनंदिन वापरातील वस्तू,
न्हावी, चांभार, धुणीभांडी यांसारख्या
रस्त्यावरील सेवा देणारे विक्रेते.
3. Certificate of Vending
संबंधित Urban Local Body / नगरपालिकेकडून
मिळालेले विक्री प्रमाणपत्र किंवा
पात्र विक्रेता ओळख असणे.
4. Letter of Recommendation
सर्वेक्षणात नाव नसल्यास किंवा प्रमाणपत्र
नसल्यास संबंधित स्थानिक स्वराज्य संस्थेकडून
शिफारस पत्र म्हणजेच LoR मिळवून अर्ज करता येतो.
5. निमशहरी / ग्रामीण भाग
पुनर्रचित योजनेत शहरी मर्यादांच्या बाहेरील
Census Towns आणि Peri-Urban भागांचा समावेश
टप्प्याटप्प्याने वाढवण्यात येत आहे.
6. आधार आधारित पडताळणी
अर्ज प्रक्रियेमध्ये Aadhaar आधारित
e-KYC आणि आवश्यक ओळख माहितीची पडताळणी केली जाते.
अर्जासाठी आवश्यक कागदपत्रे
🪪 Aadhaar Card
🗳️ Voter ID / ओळखपत्र
🏦 Bank Passbook
📄 Certificate of Vending
📜 Letter of Recommendation (LoR)
📱 आधारशी लिंक मोबाईल नंबर
PM SVANidhi साठी ऑनलाइन अर्ज कसा करावा?
1
अधिकृत
PM SVANidhi Portal
वर जा.
2
Aadhaar शी लिंक असलेल्या मोबाईल नंबरद्वारे
आवश्यक OTP पडताळणी पूर्ण करा.
3
पथविक्रेता म्हणून तुमची आवश्यक माहिती,
Aadhaar आणि विक्रीशी संबंधित माहिती भरा.
4
Certificate of Vending किंवा
Letter of Recommendation उपलब्ध असल्यास
त्याची माहिती / कागदपत्रे द्या.
5
आवश्यक कागदपत्रे आणि बँक खात्याची माहिती
तपासून अर्ज Submit करा.
6
अर्जाची स्थिती अधिकृत पोर्टल,
संबंधित स्थानिक संस्था किंवा बँकेमार्फत तपासा.
ऑनलाइन अर्ज करता येत नसेल तर?
डिजिटल पद्धतीने अर्ज करता येत नसल्यास
संबंधित Urban Local Body,
CSC केंद्र किंवा जवळच्या बँक शाखेत
मदत घेऊन अर्ज प्रक्रिया पूर्ण करता येते.
नगरपालिकेकडील संबंधित विभागाकडून
Certificate of Vending / Letter of Recommendation
बाबत माहिती देखील घेता येते.
वेळेवर परतफेड का महत्त्वाची?
-
वेळेवर परतफेड केल्यास
पुढील टप्प्यात जास्त कर्जाची पात्रता मिळू शकते.
-
7% वार्षिक व्याज सवलतीचा लाभ
नियमित परतफेड करणाऱ्या पात्र विक्रेत्यांना मिळतो.
-
नियमित डिजिटल व्यवहारांमुळे
Cashback incentive चा लाभ मिळू शकतो.
-
दुसऱ्या कर्जाची परतफेड केल्यानंतर
पात्र लाभार्थी UPI-linked RuPay Credit Card साठी
पात्र ठरू शकतात.
लक्षात ठेवण्यासारख्या गोष्टी
-
₹50,000 ही तिसऱ्या टप्प्याची
कमाल कर्ज मर्यादा आहे.
-
पहिल्याच वेळी प्रत्येक व्यक्तीला
₹50,000 कर्ज मिळते असे नाही.
-
पुढील कर्जासाठी आधीचे कर्ज
नियमानुसार फेडणे आवश्यक आहे.
-
कर्ज मंजुरी अंतिमतः संबंधित
Bank / Lending Institution च्या
प्रक्रियेवर आणि पात्रतेवर अवलंबून असते.
⚠️ ही योजना कर्ज योजना आहे
PM SVANidhi अंतर्गत मिळणारी रक्कम
सरकारी अनुदान किंवा कर्जमाफी नाही.
ही कार्यकारी भांडवली कर्ज सुविधा आहे.
कर्जाची रक्कम आणि मंजुरी संबंधित नियम,
कागदपत्रे, पडताळणी आणि lending institution
च्या प्रक्रियेनुसार ठरते.
📌 2026 मधील नवीन बदल
पुनर्रचित PM SVANidhi योजनेत
पहिल्या टप्प्याची कर्जमर्यादा
₹10,000 वरून ₹15,000 पर्यंत,
दुसऱ्या टप्प्याची कर्जमर्यादा
₹20,000 वरून ₹25,000 पर्यंत वाढवण्यात आली आहे.
तिसऱ्या टप्प्याची कर्जमर्यादा
₹50,000 वर कायम आहे.
तसेच lending period
31 मार्च 2030
पर्यंत वाढवण्यात आला आहे.
माहितीचा आधार:
PM SVANidhi योजनेबाबत
Ministry of Housing & Urban Affairs,
Press Information Bureau आणि
PMO कडून उपलब्ध अधिकृत माहिती तसेच
26 सप्टेंबर 2026 रोजी प्रसिद्ध झालेल्या
Economic Times Marathi च्या स्पष्टीकरणाचा आधार घेतला आहे.
अर्ज करण्यापूर्वी अधिकृत पोर्टलवरील
ताजी माहिती आणि संबंधित lending institution चे
नियम नक्की तपासा.
FAQ – वारंवार विचारले जाणारे प्रश्न
PM SVANidhi Yojana मध्ये किती कर्ज मिळते?
पुनर्रचित PM SVANidhi योजनेत
पहिल्या टप्प्यात ₹15,000 पर्यंत,
दुसऱ्या टप्प्यात ₹25,000 पर्यंत आणि
तिसऱ्या टप्प्यात ₹50,000 पर्यंत
विनातारण कार्यकारी भांडवली कर्ज मिळू शकते.
पहिल्याच वेळी ₹50,000 कर्ज मिळते का?
नाही.
कर्ज तीन प्रगत टप्प्यांत दिले जाते.
पहिल्या टप्प्यात ₹15,000 पर्यंत,
त्यानंतर पात्रतेनुसार ₹25,000 आणि
तिसऱ्या टप्प्यात ₹50,000 पर्यंत कर्ज
उपलब्ध होऊ शकते.
PM SVANidhi कर्जासाठी तारण द्यावे लागते का?
अधिकृत माहितीनुसार ही
collateral-free working capital loan
सुविधा आहे.
PM SVANidhi मध्ये 7% व्याज सवलत मिळते का?
हो.
वेळेवर किंवा लवकर परतफेड करणाऱ्या
पात्र विक्रेत्यांना 7% वार्षिक
interest subsidy ची तरतूद आहे.
PM SVANidhi मध्ये Cashback किती मिळतो?
डिजिटल व्यवहारांना प्रोत्साहन देण्यासाठी
retail आणि wholesale digital transactions वर
वर्षाला ₹1,600 पर्यंत cashback incentive
उपलब्ध आहे.
RuPay Credit Card मिळतो का?
दुसऱ्या टप्प्याचे कर्ज यशस्वीरीत्या
परतफेड केलेल्या पात्र विक्रेत्यांना
UPI-linked RuPay Credit Card मिळू शकतो,
ज्याची credit limit ₹30,000 पर्यंत असू शकते.
PM SVANidhi योजना कधीपर्यंत सुरू आहे?
पुनर्रचित योजनेचा lending period
31 मार्च 2030
पर्यंत वाढवण्यात आला आहे.
Certificate of Vending नसल्यास अर्ज करता येतो का?
काही पात्र प्रकरणांमध्ये
संबंधित Urban Local Body कडून
Letter of Recommendation (LoR)
मिळवून अर्ज करण्याची सुविधा आहे.
ग्रामीण भागातील पथविक्रेत्यांना योजनेचा लाभ मिळतो का?
योजनेची व्याप्ती पुनर्रचनेनंतर
Census Towns आणि Peri-Urban भागांपर्यंत
टप्प्याटप्प्याने वाढवली जात आहे.
त्यामुळे संबंधित स्थानिक क्षेत्र
आणि पात्रता अधिकृत पोर्टलवर तपासणे आवश्यक आहे.
PM SVANidhi कर्जाची परतफेड किती कालावधीत करावी लागते?
उपलब्ध अधिकृत माहितीनुसार
पहिल्या टप्प्यासाठी 12 महिने,
दुसऱ्यासाठी 18 महिने आणि
तिसऱ्यासाठी 36 महिन्यांपर्यंत
परतफेडीची रचना आहे.